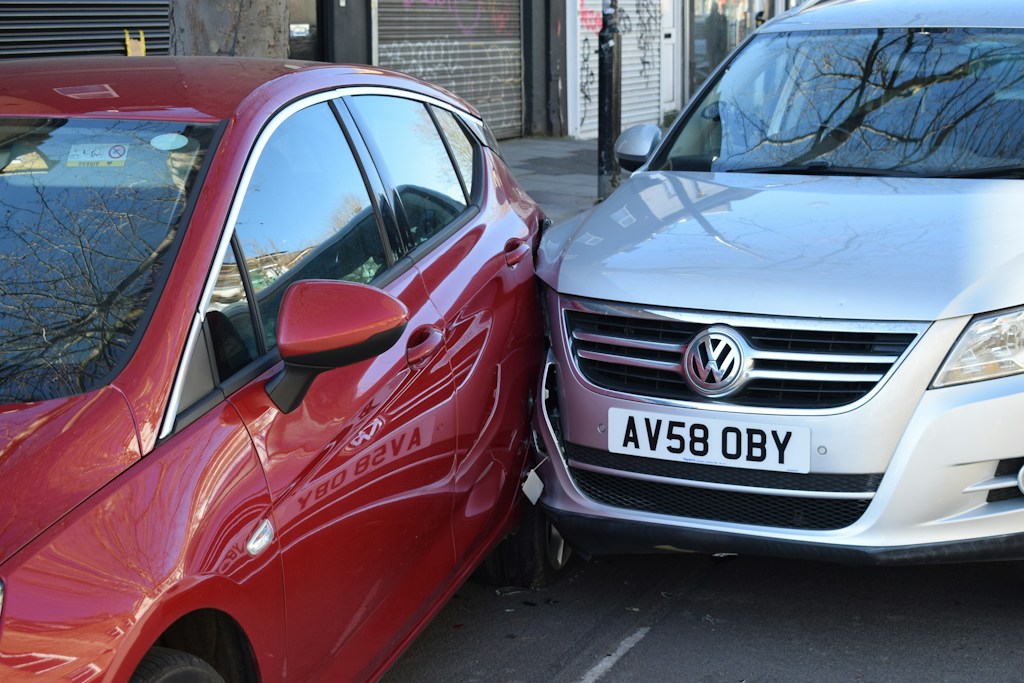
Stłuczka, wypadek lub uszkodzenie auta na parkingu potrafią skutecznie pokrzyżować plany. Oprócz stresu pojawiają się pytania o formalności, koszty naprawy i możliwość korzystania z samochodu zastępczego. Likwidacja szkód nie musi jednak oznaczać samodzielnego kontaktowania się z wieloma instytucjami.
- Zgłoszenia szkody – od czego zacząć?
- Warto wiedzieć jak ułatwić likwidację szkody
- Ubezpieczenia OC – kto pokryje koszty naprawy?
Sprawna likwidacja szkód wymaga przede wszystkim kompletnej dokumentacji i szybkiego przekazania informacji.
Zgłoszenia szkody – od czego zacząć?
Po kolizji drogowej najważniejsze jest bezpieczeństwo uczestników i odpowiednie zabezpieczenie miejsca zdarzenia. Jeśli są osoby ranne, należy wezwać służby ratunkowe. Gdy nie ma takiej konieczności, a sprawca przyznaje się do winy, warto sporządzić oświadczenie sprawcy. Powinny znaleźć się w nim dane uczestników, informacje o pojazdach, opis okoliczności i dane polisy OC.
Kolejny krok to zgłoszenia szkody do ubezpieczyciela. Można zrobić to telefonicznie, przez internet lub formularz udostępniony przez towarzystwo ubezpieczeniowe. Przygotuj dowód rejestracyjny, zdjęcia uszkodzeń i miejsca zdarzenia, dane polisy oraz numer rachunku bankowego. W zależności od okoliczności potrzebna może być również notatka policyjna czy dodatkowa dokumentacja.
Warto wiedzieć jak ułatwić likwidację szkody
Nie należy zwlekać ze zgłoszeniem ani usuwać śladów uszkodzeń przed ich udokumentowaniem. Warto również sprawdzić, czy kosztorys uwzględnia zakres niezbędnych prac i odpowiednie części.
Pomocą służy compet.pl, oferujący obsługę szkód komunikacyjnych na terenie Polski. Wsparcie obejmuje zgłoszenie sprawy do ubezpieczyciela, organizację pomocy drogowej oraz naprawę pojazdu w wybranym serwisie. W zależności od sytuacji możliwa jest również organizacja auta zastępczego na czas naprawy.
Takie rozwiązanie pozwala ograniczyć formalności i skupić się na powrocie do codziennych obowiązków.
Ubezpieczenia OC – kto pokryje koszty naprawy?
Jeżeli uszkodzenie pojazdu nastąpiło z winy innego kierowcy, podstawą do uzyskania rekompensaty jest ubezpieczenie OC sprawcy. Nie zawsze trzeba jednak kontaktować się bezpośrednio z jego ubezpieczycielem. Bezpośrednia likwidacja szkody (BLS) pozwala w określonych warunkach zgłosić szkodę do swojego ubezpieczyciela, który rozliczy się później z zakładem ubezpieczeń sprawcy.
BLS jest możliwa, gdy ubezpieczyciel poszkodowanego uczestniczy w tym systemie, a zdarzenie spełnia warunki programu, np. dotyczy szkody w pojeździe spowodowanej przez innego kierowcę objętego OC.
Po przyjęciu zgłoszenia ubezpieczyciel ustala odpowiedzialność i szacuje koszty naprawy, niekiedy na podstawie oględzin rzeczoznawcy lub przesłanych zdjęć. Standardowo powinien dążyć do wypłaty odszkodowania w ustawowym terminie, choć skomplikowane okoliczności mogą wydłużyć proces. Jeśli przyznana kwota nie pokrywa uzasadnionych kosztów, poszkodowany może zakwestionować decyzję. Zgodnie z art. 817 Kodeksu cywilnego, ubezpieczyciel musi wypłacić odszkodowanie w ciągu 30 dni od zgłoszenia szkody.
Podsumowując, sprawna likwidacja szkody pozwala ograniczyć formalności i szybciej wrócić do codziennych obowiązków. Warto skorzystać z profesjonalnego wsparcia, aby cały proces przebiegał sprawniej i bez zbędnego stresu.